SEC опубликовала 402-страничный проект Regulation Crypto Assets , попытка установления правил выпуска токенов для привлечения инвестиций. Саму идею регулирования рынок обсуждал с 2020 года, но только сейчас появился документ с условиями размещения, раскрытием информации и процедурой выхода из-под надзора SEC.
Проект регулирует ситуацию, когда команда ещё не создала платформу, но уже продаёт её токены, чтобы собрать деньги на разработку. SEC рассматривает такую продажу как привлечение инвестиций и требует соблюдать законодательство о ценных бумагах, но как провести размещение законно, было непонятно. SEC обычно определяла нарушение постфактум и обращалась в суд.
Основные постулаты и логика документа
Разделение криптоактива и инвестиционного контракта: Классический тест Хауи (Howey test) признает сделку ценной бумагой, если инвесторы ожидают прибыль от усилий разработчиков. Согласно логике SEC, «ценной бумагой» является именно инвестиционный контракт (обязательства фаундеров по развитию сети), а не сам криптоактив. Информация о самом криптоактиве при этом признается материальной для инвестора. Идея постепенного разделения (Separation): Со временем, по мере развития проекта и его децентрализации, криптоактив отделяется от первоначальных обещаний разработчиков и перестает регулироваться законами о ценных бумагах. Создание двух специализированных освобождений от регистрации (Exemptions): Для стартапов предложены гибкие механизмы привлечения средств Startup Exemption (до $5 млн) и Fundraising Exemption (до $75 млн), заменяющие собой стандартную сложную регистрацию по Section 5 Закона о ценных бумагах. Концепция «Безопасной гавани» (Safe Harbor): Документ вводит Правило 400 (Investment Contract Safe Harbor), определяющее четкий порядок, при котором эмитент может задекларировать, что инвестиционный контракт прекратил существование, так как сеть стала полностью функциональной и независимой. Федеральный приоритет (Preemption): Сделки, проведенные в рамках Regulation Crypto Assets, освобождаются от необходимости регистрации на уровне отдельных штатов США (Blue Sky laws). Это правило распространяется и на вторичную торговлю, что критически важно для ликвидности токенов.
Порядок действий регулируемых субъектов
Регулируемыми субъектами выступают эмитенты (разработчики, команды стартапов, отдельные физические лица или компании), которые предлагают покрываемые инвестиционные контракты в обмен на деньги, услуги или действия пользователей (например, airdrops).
Вариант А: Использование стартап-освобождения (Startup Exemption - Правило 200)
Подходит для небольших раундов (до $5 млн в совокупности) и дает эмитенту регуляторную «взлетную полосу» на срок до 4 лет.
Создание сайта и раскрытие информации: До начала каких-либо продаж эмитент обязан запустить публичный сайт и разместить там принципиальное описание проекта согласно требованиям Правила 103 (описание токена, экосистемы, команды, планов разработки и безопасности смарт-контрактов). Подача Формы NOR (Notice of Reliance): Перед совершением первой сделки эмитент подает через систему EDGAR электронное уведомление Формы NOR. В форме указываются базовые реквизиты стартапа, название токена, ссылка на сайт и подписывается сертификация о том, что эмитент обязуется выполнить свои обещания по разработке в течение 4 лет. Осуществление продаж: Разрешается широкая реклама (general solicitation), привлечение неаккредитованных инвесторов и проведение промо-активностей (включая airdrops за выполнение заданий). Общий лимит сборов составляет $5 млн. Ежегодное обновление данных: В случае материальных изменений информации эмитент обязан обновлять раскрытие на сайте в течение 30 дней после окончания каждого календарного года. Подача переходного отчета Формы TR (Transition Report): Не позднее чем через 4 года эмитент обязан подать отчет TR через EDGAR. В нем он либо сертифицирует выполнение всех обещаний и переход в Safe Harbor, либо (если работа продолжается) подробно описывает текущий статус проекта и свои дальнейшие планы.Вариант Б: Использование освобождения для фандрайзинга (Fundraising Exemption - Правила 300–307)
Позволяет привлекать до $75 млн в течение 12 месяцев. Механизм во многом скопирован с Regulation A.
Подача заявления по Форме 1-CRYPTO: Эмитент (им может быть только юрлицо из США) готовит детальное заявление: принципиальное раскрытие по Правилу 103, описание финансового положения и финансовую отчетность по стандартам U.S. GAAP за последние 2 года. Для раундов Tier 2 ($20–75 млн) отчетность должна быть заверена независимым аудитором. Маркетинг (Testing the Waters): Разрешено устно или письменно оценивать интерес инвесторов до квалификации предложения, но запрещено принимать деньги или обязательства. Прохождение квалификации (Qualification): SEC проверяет документы и выпускает официальное уведомление о квалификации, после чего можно начинать продажи. Продажи и соблюдение лимитов: Если покупатель не является аккредитованным инвестором, сумма его вложений ограничена 10% от его годового дохода или чистых активов. Регулярная отчетность: Эмитент обязан регулярно отчитываться в EDGAR: ежегодно (Форма 1-KC), полугодовыми отчетами (Форма 1-SC) и текущими отчетами при важных корпоративных событиях (Форма 1-UC, в течение 4 рабочих дней).
Выход в «Безопасную гавань» (Safe Harbor - Правило 400)
Прекращение управленческих усилий: Эмитент должен полностью достроить обещанный продукт или децентрализовать сеть так, чтобы его управленческие действия больше не влияли на стоимость токена. Эмитент обязуется не давать новых обещаний инвесторам. Подача Формы TR: На EDGAR направляется отчет Form TR, где эмитент сертифицирует выполнение условий Safe Harbor и прикладывает подробный анализ, доказывающий, что криптоактив теперь функционирует автономно и оценивается рынком исключительно на основе спроса/предложения и программной полезности.
Что это означает практически?
Для стартапов (эмитентов):
Легальный комплаенс-путь: Больше нет необходимости использовать спорные схемы вроде SAFT или уводить проекты из США под угрозой штрафов и судов SEC. Доступность для мелких команд: Лимит до $5 млн (Startup Exemption) позволяет привлекать капитал без затрат на дорогостоящий аудит и даже до создания юридического лица (эмитентом может выступать группа физлиц). Четкая точка выхода: Разработчики получают понятную дорожную карту децентрализации сети. При подаче финальной формы TR они могут официально снять с себя статус эмитента ценных бумаг и риски судебных преследований со стороны SEC. Для инвесторов:
Релевантное раскрытие: Вместо стандартной корпоративной отчетности инвесторы будут получать важные для криптосферы данные: аудит кода смарт-контрактов, графики разблокировки токенов (lockups), правила консенсуса и механизмы сжигания. Ликвидность вторичного рынка: Преемпшн законов штатов снимает барьеры для легального листинга токенов на торговых площадках и альтернативных торговых системах по всей стране. Допуск розничных инвесторов: Обычные (неаккредитованные) инвесторы получают доступ к ранним сделкам на легальной основе (в пределах лимита в 10%).
Понятно что SEC прикидывается овечкой с целью привлечь сливки со всего мира , и обычно небезуспешно.
Правило 103 (Rule 103 «Disclosure requirements») предложенного SEC регламента Regulation Crypto Assets устанавливает принципиальные (principles-based) требования к раскрытию информации. В отличие от традиционных жестких корпоративных стандартов раскрытия (таких как Regulation S-K), Правило 103 разработано специально для криптоиндустрии. Оно заменяет фиксированные таблицы и анкеты гибкими принципами, чтобы стартапы могли раскрывать только ту информацию, которая действительно важна для их конкретной токеномики и технологической архитектуры.
Ниже подробно разобраны общие принципы (согласно параграфу (a)) и 10 обязательных разделов раскрытия (согласно параграфу (b)).
Общие принципы раскрытия информации (Правило 103(a))
Перед тем как готовить описание разделов, эмитент обязан адаптировать текст под следующие стандарты:
Доступность языка: Информация должна быть представлена на понятном, лаконичном и доступном языке, без чрезмерного использования сложного технического сленга и жаргона.Учет стадии развития: Раскрытие должно четко отражать текущий этап готовности проекта (например, тестнет, майннет, стадия концепта) и содержать четкую границу между тем, что уже сделано, и тем, что планируется в будущем.Синхронизация каналов связи: Информация на официальном сайте обязана быть полностью согласована с тем, что стартап публикует в своих маркетинговых материалах, Whitepaper, а также в официальных социальных сетях.Освобождение от нерелевантного: Если какое-то требование технически не применимо к архитектуре проекта или информация объективно неизвестна и недоступна, эмитент имеет право ее не раскрывать.
10 обязательных разделов раскрытия информации (Правило 103(b))
Эмитент, использующий освобождения от регистрации (Startup Exemption или Fundraising Exemption), обязан опубликовать на сайте или в проспекте следующую информацию:
1. Покрываемый инвестиционный контракт (Covered Investment Contract)
Описание ключевых условий инвестиционного соглашения:
Обязательства и обещания эмитента выполнять существенные управленческие усилия (essential managerial efforts) для развития проекта.Текущий прогресс стартапа по выполнению этих обещаний.Обязанности инвестора/покупателя и любые встречные условия контракта.2. Описание предложения (Offering)
Детали дистрибуции ценных бумаг:
Количество предлагаемых единиц инвестиционных контрактов и цена за единицу (или формула ее расчета).Продолжительность периода предложения, ограничения и требования к покупателям.Любые соглашения, содействующие распространению контрактов.Ожидаемый чистый объем привлеченных средств, расходы на проведение раунда и целевое использование полученных денег.Ссылка на сайт, где бесплатно выложены Whitepaper и другие материалы предложения.3. Базовый криптоактив (Subject Crypto Asset)
Название и подробное описание материальных аспектов и характеристик самого криптоактива (токена, монеты), к которому привязан инвестиционный контракт.4. Руководство, связанные лица и конфликты интересов (Management, Related Persons, and Conflicts of Interest)
Данные о фаундерах, промоутерах, ключевых разработчиках и советниках (инсайдерах) их профессиональный опыт и бэкграунд.Информация о сделках со связанными лицами и любых потенциальных конфликтах интересов.Наличие ограничений на продажу и передачу активов (lockups/vesting) для фаундеров и связанных лиц, включая их точные сроки и условия.5. Связанная криптосеть/приложение и план разработки (Associated Crypto Network/Application; Plan of Development)
Техническое описание блокчейн-сети или децентрализованного приложения, для работы которого создается актив.Пошаговая дорожная карта (Plan of Development) с указанием конкретных вех (milestones) и текущего прогресса команды по их достижению.6. Безопасность и исходный код (Security; Source Code)
Анализ архитектурной безопасности токена и сети.Материальные аспекты протоколов сетевого консенсуса и уязвимостей.Адрес веб-сайта (например, ссылка на GitHub), где опубликован открытый исходный код проекта (если код предоставлен в публичный доступ).7. Экономика и аллокация криптоактива / Токеномика (Subject Crypto Asset Economics and Allocations)
Общая эмиссия (supply), структура ценообразования, методы дистрибуции токенов.Аллокация токенов: сколько удерживается инсайдерами и каков график их разблокировки (release schedules).Механизмы создания (минтинг) и уничтожения (сжигание) токенов логикой смарт-контракта или консенсуса.Способы верификации транзакционной истории (например, работа блокчейн-эксплорера).8. Модель управления (Governance)
Ключевые механизмы управления экосистемой и голосования.Роль смарт-контрактов в принятии решений (on-chain governance).Спецификация распределения прав доступа и административных разрешений (permissions/multisig) разработчиков.9. Экосистема проекта (Subject Crypto Asset Ecosystem)
Текущая и планируемая сеть участников: валидаторы, контрибьюторы, пользователи и сторонние платформы, поддерживающие токен.Анализ технологической инфраструктуры и систем взаимодействия как внутри блокчейна (on-chain), так и за его пределами (off-chain).10. Факторы риска (Risk Factors)
Короткие, конкретные и лишенные шаблонных фраз ("boilerplate") утверждения о рисках, делающих инвестиции спекулятивными.Они должны касаться исключительно специфики данного контракта, эмитента, токена и технологии.
ИТАК
Для стартапов это означает отказ от громоздкой подготовки отчетов по стандартам классических корпораций. Эмитент может взять свой технический Whitepaper, дополнить его разделами о юридической структуре сделки, графиках вестинга фаундеров и аудите смарт-контрактов, после чего опубликовать этот документ на своем сайте. Это существенно удешевляет и упрощает подготовку к раунду, одновременно давая инвесторам прозрачную и действительно важную для крипторынка информацию.
Вот вариант Чек-листа по Правилу 103 (Regulation Crypto Assets)
Этот инструмент поможет структурировать подготовку проекта к комплаенс-аудиту SEC, оценив Whitepaper и сайт стартапа на соответствие правилам нового гибкого режима раскрытия информации.
Что включено в чек-лист:
Общие принципы раскрытия (Rule 103(a)): Требования к доступности языка (Plain English), соответствию стадии разработки и синхронизации с публичными каналами (соцсетями, Discord, Medium).10 обязательных тематических блоков (Rule 103(b)): Пошаговая структура проверки каждого раздела от описания сути управленческих усилий команды и параметров токеномики (эмиссия, минтинг, сжигание) до механизмов управления смарт-контрактами (on-chain governance, мультисиги) и специфических рисков.Календарь комплаенса: Сроки обновления информации на сайте для стартап-освобождения (в течение 30 дней после окончания календарного года при наличии существенных изменений) и график подачи периодической отчетности по формам 1-KC, 1-SC и 1-UC для крупных раундов фандрайзинга.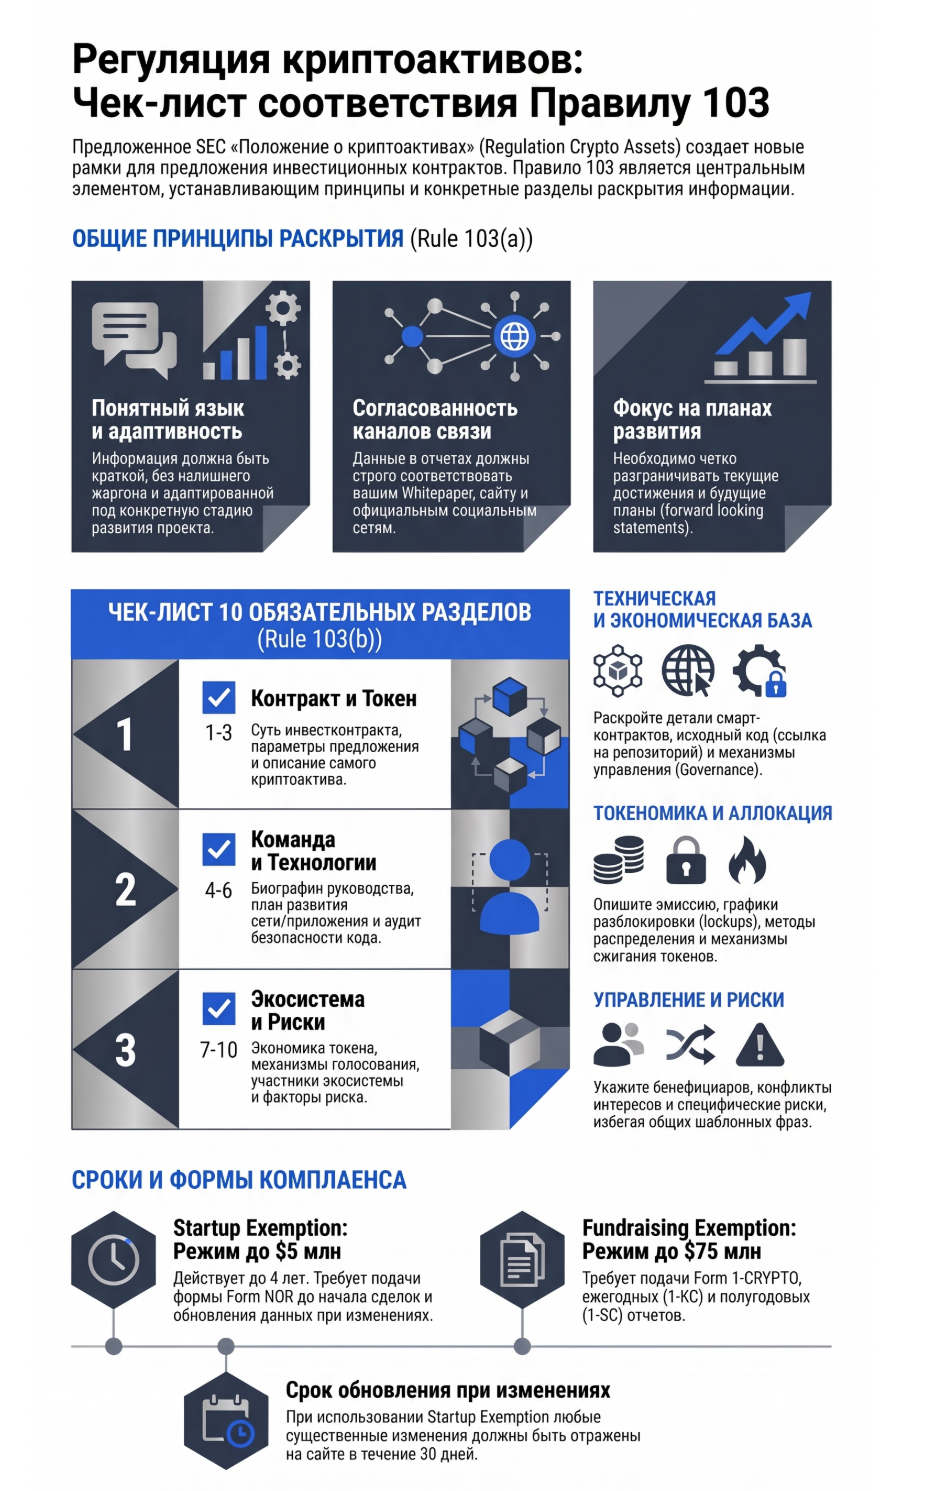
Если в предполагаемом Whitepaper будут специфические особенности (например, сложная гибридная модель консенсуса, алгоритмические механизмы стабилизации или многоуровневая структура DAO), то нужно адаптировать чек-лист и добавить в него узкоспециализированные пункты для этих разделов. Полезно это учесть и в capitaller.com и в bablos.org и в анкетах napartner.com
Как всегда имперские законы становяться шаблоном для криптоколоний, особенно нашей)) поэтому жить мы тоже будем по этим правилам, что неплохо, но боюсь долго регулятор в РФ будет заимствовать эту практику, и как всегда родит какого-то гибридного непохожего и неработоспособного имитатора).
