Что будет с Open USD?

Итак вышел наконец стейблкоин Open USD(OUSD), созданный коалицией Open Standard.
Главные участники запуска - Stripe, Visa, Mastercard, Coinbase и Shopify.
Вокруг их коалиции уже больше 200 банков, платёжных компаний, финтехов и корпораций: BlackRock, Google, American Express, Adyen, BNY и десятки игроков из Азии, Латинской Америки, Африки и крипторынка.
Рассмотрим актуальное состояние проекта на 5 октября 2026 года. За три месяца OUSD успел перейти из концепции в работающий продукт.
Что фактически произошло
30 сентября OUSD запущен на Ethereum, Solana, Base и Tempo. Юридический эмитент токена, Bridge, принадлежащий Stripe. Резервы размещаются у BlackRock, BNY и Lead Bank, заявлены ежемесячные подтверждения резервов.
Учредителями Open Standard стали Coinbase, Mastercard, Shopify, Stripe и Visa. Они вкладываются в компанию и заявили более $1 млрд начальной ликвидности. Более того, Open Standard обещает распределять доли в самой компании между участниками в зависимости от создаваемого ими объема OUSD и транзакционной активности.
Stripe пошел дальше простого «поддерживаем еще одну монету»: OUSD на Tempo стал стандартной конфигурацией стейблкоина Stripe, хотя клиент по-прежнему может выбрать другой стейблкоин. OUSD уже встроен в Treasury, Issuing, Global Payouts, Payments и Crypto Onramp. Stripe
Главное, что здесь меняется
Это не «еще один стейблкоин».
Это попытка изменить экономическую структуру отрасли.
Сейчас типовая цепочка выглядит так:
пользователь → распространитель → USDC/USDT → эмитент → резерв → доход от резерва
Основная экономическая выгода возникает на последнем участке. При этом стоимость сети создают биржи, платежные системы, кошельки, торговцы, банки и другие распространители.
OUSD предлагает:
резерв → доход → вся сеть распространителей пропорционально вкладу
И вдобавок:
рост распространения → доля в Open Standard.
Это сильная конструкция, а обычная скидка или партнерская комиссия.
Причем : Circle уже вынужден делать нечто подобное в двустороннем порядке. За II квартал 2026 года Circle получил $668 млн дохода от резервов, но $410 млн ушло на распространение и транзакционные расходы. Только Coinbase получил от Circle за квартал $324,6 млн. SEC
То есть тезис «Circle получает весь процент, а распространителям ничего» буквально уже неверен.
Но OUSD превращает такие индивидуальные договоренности из привилегии Coinbase в основополагающий принцип системы.
Итак , что дальше-то будет? Как там USDC и USDT теперь?
Сценарий 1. OUSD становится корпоративным стандартом
Это наиболее интересный сценарий, но не как наиболее вероятный итог всего рынка.
Не нужно вытеснять USDT или USDC из кошельков пользователей. Достаточно захватить корпоративные денежные потоки:
платежи продавцам, международные расчеты, выплаты подрядчикам, казначейские операции компаний, расчеты по картам, межплатформенный клиринг, программируемые платежи.
Здесь у OUSD сразу есть Stripe + Visa + Mastercard + Shopify + Coinbase.
Это разные точки одной платежной цепочки.
Покупатель↓Shopify / торговец↓Stripe↓OUSD↓Visa/Mastercard / банковская инфраструктура↓получатель
Сеть можно выращивать без требования, чтобы конечный пользователь вообще знал слово OUSD.
Самый опасный для Circle вариант заключается именно в этом: OUSD становится невидимым расчетным активом внутри финансовой инфраструктуры, а не популярной «криптовалютой».
Пользователь может видеть $1,000, а между Stripe, банком, продавцом и платежным оператором перемещается OUSD.
Сценарий 2. Начинается ценовая война за резервный доход
Это неизбежно.
Посмотрим на Circle. За II квартал:
Получается :
Circle уже фактически отдает значительную часть экономики USDC за дистрибуцию.
OUSD просто говорит:
вместо того чтобы каждому отдельно торговаться с Circle, давайте сделаем распределение этой ренты самим протоколом бизнеса.
Поэтому первой реакцией Circle, скорее всего, будет не технологическая. Она будет экономической. Circle придется:
При этом маржа Circle неизбежно сжимается.
И это уже видно без OUSD: у Circle во II квартале $701 млн совокупного дохода против $412 млн расходов на распространение и транзакции. OUSD давит именно туда, где Circle наиболее уязвим.
Сценарий 3. Coinbase начинает играть на обе стороны
Coinbase является крупнейшим экономическим партнером Circle по USDC. Одновременно Coinbase стал соучредителем и акционером Open Standard.
Для Coinbase OUSD является великолепным средством против зависимости от Circle.
Раньше :
Circle нужен Coinbase для распространения USDC.
Теперь:
если условия Circle ухудшаются, Coinbase располагает альтернативным стейблкоином, в компании которого Coinbase еще и акционер.
Причем Coinbase может получать:
Конечно это не означает, что Coinbase внезапно откажется от USDC.
Наоборот. Оптимальная стратегия Coinbase: держать USDC и OUSD одновременно и заставлять их конкурировать за Coinbase. Для Circle это гораздо хуже, чем просто появление нового конкурента.
Сценарий 4. USDC оказывается под намного большим давлением, чем USDT
Это противоречит поверхностной формулировке «давление на Circle и Tether».
На 5 октября:
Но рынки у них заметно различаются.
USDC особенно силен там, куда идет OUSD:
USDT гораздо сильнее:
Поэтому первой жертвой OUSD потенциально является USDC, а не USDT. Странно, но Tether может несколько лет наблюдать эту войну почти со стороны.
Сценарий 5. Tether отвечает не экономикой, а географией
Tether за II квартал сообщал о $184,6 млрд USDT и $1,5 млрд чистой операционной прибыли.
У него другая конкурентная позиция. Если OUSD говорит:
регулируемая институциональная инфраструктура США,
то Tether может продолжить:
глобальный доллар вне банковской системы США.
Поэтому не стоит ожидать от Tether немедленного копирования модели OUSD.
Ему выгоднее укреплять:
И здесь возникает занятная сегментация:
OUSD цифровой доллар корпоративной платежной инфраструктуры.
USDC регулируемый цифровой доллар финансового рынка.
USDT глобальный цифровой наличный доллар.
Скорее всего это надолго.
Сценарий 6. «Стейблкоин» вообще превращается в товар без маржи
Вот интересное следствие. Сегодня бренд токена очень важен:
USDT USDC PYUSD и т. д.
Но если соблюдены:
то один долларовый токен становится взаимозаменяем с другим.
Тогда конкурентное преимущество перемещается с эмитента на сеть распространения. А это радикальная перемена. В такой модели деньги зарабатывает уже не обязательно тот, кто выпустил токен. Их зарабатывают:
кошелек + торговец + платежный оператор + банк + площадка + сеть.
OUSD именно такую конструкцию и институционализирует.
И здесь возникает проблема самого OUSD
Чем успешнее модель, тем тяжелее управление. Сегодня тезис звучит красиво:
решения принимает сообщество партнеров.
На практике Open Standard является компанией. Первые акционеры: Coinbase, Mastercard, Shopify, Stripe и Visa. Совет директоров будет представлять акционеров. Партнеры получают возможность заработать акции за вклад в оборот. Поэтому слово «нейтральный» я бы пока воспринимал осторожно. Кроме того, сам токен выпускает Bridge, принадлежащий Stripe.
Получаем конструкцию:
нейтральный OUSD↓Open Standard↓Stripe один из основателей↓Bridge/Stripe является эмитентом↓Stripe делает OUSD своим стандартным стейблкоином.
Здесь имеется очевидное внутреннее противоречие.
Visa, Mastercard, Coinbase и банки рано или поздно зададут вопрос:
насколько эта инфраструктура действительно наша общая, если юридический кран выпуска и погашения контролируется компанией Stripe?
Пока это не проблема. При $1-10 млрд она терпима. Если OUSD вырастет до $50-100 млрд, вопрос станет политическим)))
Поэтому можно ожидать либо отделения эмитента, либо появления нескольких лицензированных эмитентов/операторов, либо гораздо более жесткой системы контроля Bridge со стороны Open Standard.
Вторая проблема: распределять доход гораздо сложнее, чем объявить об этом
Допустим: банк держит $1 млрд OUSD,Stripe провел через себя $20 млрд оборота,Visa провела 3 млрд транзакций,Shopify создал 500 тыс. торговцев,Coinbase дал ликвидность.
Кто сколько создал ценности?
Open Standard говорит о наградах за supply and activity, то есть объем выпущенного OUSD и активность. Но формула пока критически важна. Можно легко создать бессмысленные стимулы:
Поэтому настоящим техническим ядром Open Standard окажется как всегда не блокчейн.))) Им станет алгоритм атрибуции экономического вклада участников. Очень знакомая проблема распределения комиссий в платежной системе.
Третья проблема: процентные ставки
Модель OUSD особенно привлекательна тогда, когда американские краткосрочные бумаги хорошо доходны.
Экономика приблизительно:
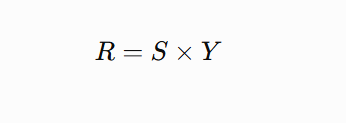
где:
S = объем OUSD, Y = доходность резервов.
При условных $50 млрд OUSD:
при 4% получается $2 млрд в год;
при 1% всего $500 млн.
Чем ниже ставки ФРС, тем слабее главный инструмент субсидирования распространителей.!!
Это относится и к Circle, и к Tether, но OUSD специально строит конкурентную модель вокруг распределения этой доходности. Следовательно, он еще более чувствителен к ее величине.
«Agentic commerce»
Здесь как всегда реклама непонятно чего. Это не уникальное преимущество OUSD.
Circle прямо сейчас также позиционирует USDC как средство расчетов для автономных ИИ-агентов. Настоящее преимущество OUSD для машинной торговли не в том, что «ИИ умеет платить OUSD». Любой программируемый токен это умеет. Преимущество потенциально в другом:
если Stripe + Visa + Mastercard + Shopify уже образуют общий расчетный слой, агенту не надо выбирать платежную систему.
Тогда агент говорит условно:
pay $37.42
а нижний слой решает:
OUSD → сеть → получатель → при необходимости местная валюта.
Вот это действительно может работать.
Оценка сценариев на 3-5 лет
Это прогноз, поэтому далее все пункты являются предположениями, а не установленными фактами.
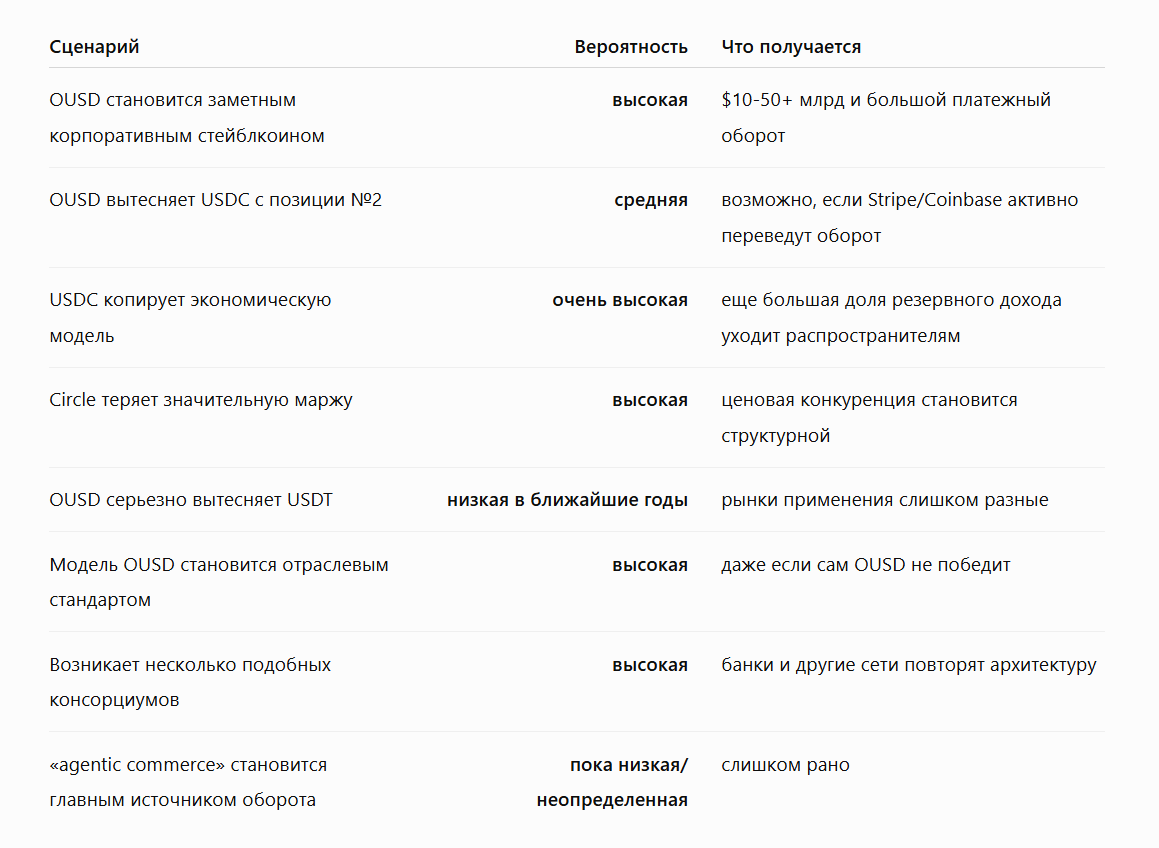
Интересно будет пересмотреть это через пару лет).
OUSD может победить, даже если OUSD не победит
Если через пять лет OUSD занимает всего, например, 10% рынка, но после его появления Circle, банковские консорциумы и остальные эмитенты вынуждены отдавать распространителям 70-90% дохода резервов, то Open Standard все равно изменит рынок. Доходность резервов перестает быть монопольной рентой эмитента. Она превращается в бюджет субсидирования платежной сети. Это уже совсем другая экономика стейблкоина.
И вот тут я вижу гораздо более интересное продолжение применительно к исследованиям CRG/WayMay и вообще торговой валюты: OUSD фактически подтверждает идею, что экономическая ценность платежного инструмента может переноситься от эмитента к участникам оборота. Но Open Standard делает это через процентный доход резервов, тогда как в модели CRG источник и логика распределения ценности принципиально другие. Сравнить эти две архитектуры было бы полезнее, чем просто сравнивать OUSD с USDT (но это история не для всех).